

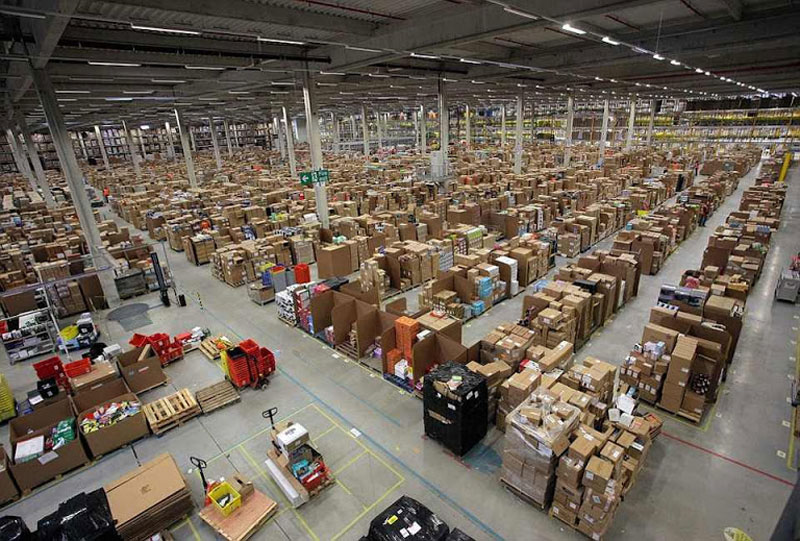
Қоймадағы тауарларды сақтандыру: Қазақстандағы бағалар
Қоймадағы тауарларды сақтандыру, қойма мүлкін сақтандыру, қойманы сақтандыру.
Қойма мүлкін сақтандырудың қолданыста көптеген атаулары бар, олар бұл сақтандыру түрінің заңдық мәнін әрдайым нақты көрсете бермейді және оның қорғау бағытын дұрыс сипаттамайды. Қоймадағы тауарларды сақтандыруды қойманы кешенді сақтандырумен және мүлікті сақтандырумен шатастырмау керек, өйткені мұнда мүліктік кешен ретіндегі қойма туралы емес, тек қоймада сақталатын тауарлар туралы сөз болады. Бұл қоймадағы тауарларды сақтандыру шартын келісу кезінде жіберілетін алғашқы, бірақ жалғыз емес қате. Қазақстандағы тауар айналымының өсуі қойма мүлкін сақтандыру шартын немесе қоймадағы тауарларды сақтандыру шартын жасасу туралы ойлануға мәжбүрлейді. Қоймадағы тауарларды сақтандыру шартының танымалдығымен қатар ерекше назарды және заңдық дайындықты қажет ететін нәзік тұстары мен қыр-сырлары бар; шарттан басқа, қоймадағы тауарларды сақтандыру бойынша жұмысты бастағанға дейін мұқият зерделеу қажет сақтандыру талаптары мен қағидалары да бар. Егер ұсынылған ақпарат мәселені толық ашпаса, басқа материалдарды қараңыз.
Қойма мүлкін не үшін сақтандыру керек
Қойманы сақтандырғысы келетіндерді бірнеше санатқа бөлейік:
- Қойманы тауар иелеріне жалға беретін, бірақ өздеріне сеніп тапсырылған қойма мүлкінің сақталуы бойынша міндеттемелер көтеретін қойма иелері. Бұл санат үшін де қоймадағы тауарларды сақтандыру шарты қызықты, өйткені сақтау шарты бойынша мүліктің сақталуы үшін жалға алушылар алдында дәл қойма иелері жауап береді және ұрлық, өрт, су құбыры немесе кәріз жарылған жағдайда тауар иесіне келтірілген залалды солар өтейді.
- Тауар иелері. Барлық кәсіпорындардың тиісінше жабдықталған меншікті қойма үй-жайлары бола бермейді, ал тауар инвестиция және кейде пайда табудың негізгі көзі болып табылады.
Қоймадағы тауарларды сақтандыру шарты
Қоймадағы тауарларды сақтандыру шартын жасасу кезеңдері бойынша кез келген басқа сақтандыру шартынан көп ерекшеленбейді:
- Қоймадағы тауарларды сақтандыруға өтініш-сауалнаманы рәсімдеу. Мұндағы бірінші нәзік тұс — сақтандыру сомасын, яғни тауарлардың құнын айқындау. Тауарлар тұрақты болмайтындықтан, керісінше, үнемі өзгеріп отыратындықтан, Polis Re қоймадағы тауарлардың болуы мүмкін ең жоғары сомасын көрсетуді ұсынады.
- Сақтандыру талаптарын және қоймадағы тауарларды сақтандыру шартын келісу.
- Шартқа қол қою, сақтандыру сыйлықақысын төлеу.
Қоймадағы тауарларды сақтандыру талаптарын зерделегенде сақтандыру жағдайларынан ерекшеліктерге — сақтандыру қорғанысы қолданылмайтын оқиғаларға, — өтемге енгізілген және сақтандыру компаниясы өтем төлеуге міндеттенетін сақтандыру тәуекелдеріне, сондай-ақ франшизаға ерекше назар аударыңыз.
Қоймадағы тауарларды сақтандыру қанша тұрады
Қоймадағы тауарларды сақтандыру шартының құны бірқатар факторларға байланысты:
- қоймадағы тауарларды сақтау жағдайлары (күзеттің, дабыл жүйесінің болуы, өрт гидранттарының жай-күйі, өрт сөндіру бөлімдерінен қашықтығы);
- тауардың сипаты;
- тауардың орамы;
- тауарды сақтау ұзақтығы және айналымы;
- қоймадағы тауарларды есепке алу мен босатудың сапасы мен әдістері.
Құнға әсер ететін факторлардың көп болуына байланысты нақты тарифті көрсетпейміз және дұрыс әрі білікті есептеу үшін Polis Re-ге жүгінуді ұсынамыз. Құнның шамасын қоймадағы тауарларды сақтандыру калькуляторында алдын ала бағалауға болады.
Өтемге әдетте қандай тәуекелдер енгізіледі
Тәуекелдер жиынтығы нақты компанияның сақтандыру қағидаларымен және шартпен айқындалады, бірақ бағдарламалардың көпшілігінде мыналар кездеседі:
- өрт, найзағай түсуі, жарылыс, сондай-ақ өртті сөндіруден келген залал;
- су құбыры, кәріз, жылыту жүйелерінен және өрт сөндіру жүйелерінен шыққан судан зақымдану;
- дүлей апаттар: жер сілкінісі, су тасқыны, дауыл, бұршақ, қатты қар жауу;
- бұзып кіріп ұрлау, тонау, қарақшылық;
- үшінші тұлғалардың құқыққа қайшы әрекеттері — тауарды қасақана зақымдау немесе жою;
- ұшу аппараттарының құлауы, көлік құралының қойма ғимаратына соғылуы.
Қазақстанның сейсмикалық қауіпті аудандарындағы қоймалар үшін жер сілкінісі тәуекелін енгізуді жеке талқылаған жөн: ол бойынша жиі ерекше лимиттер мен франшизалар белгіленеді. Сондай-ақ кеңейтулерді келісуге болады: тоңазытқыш жабдықтың бұзылуы және температураның өзгеруіне байланысты тауардың бүлінуі, сынғыш тауардың сынуы, тиеу-түсіру жұмыстары кезіндегі залал.
Әдетте не өтелмейді
- табиғи кему, кебу, шашылу және тауардың ішкі қасиеттеріне байланысты бүлінуі;
- ұрлықтың немесе өзге сақтандыру оқиғасының белгілері болмаса, түгендеу кезінде анықталған жетіспеушілік;
- егер мұндай тәуекел жеке енгізілмесе, сақтанушы жұмыскерлерінің ұрлауы;
- сақтанушы білген сақтау жағдайларының бұзылуынан келген залал;
- сақтанушының қасақана әрекеттері, әскери іс-қимылдар, мемлекеттік органдардың шешімі бойынша мүлікті тәркілеу;
- шартта көрсетілмеген немесе басқа мекенжайда сақталатын тауарлар.
Сақтандыру сомасын қалай дұрыс айқындауға болады
Басты практикалық қиындық — үнемі өзгеріп отыратын қалдықтар. Сақтандыру практикасында бірнеше тәсіл кездеседі:
- кезеңдегі қоймадағы ең жоғары қалдық бойынша тіркелген сома — бұл қарапайым, бірақ қалдық аз болатын айларда клиент іс жүзінде артық төлейді;
- қалдықтарды декларациялай отырып сақтандыру — сақтанушы нақты қалдықтарды үнемі хабарлап отырады, ал сыйлықақы кезең қорытындысы бойынша қайта есептеледі;
- қоймада бір мезгілде болатын тауардың ең жоғары құнына лимит қойылған орташа қалдық бойынша сақтандыру.
Толық сақтандырылмау туралы есте сақтау маңызды: егер сақтандыру сомасы залал болған күнгі тауардың нақты құнынан төмен болып шықса, көптеген компаниялардың қағидаларында пропорционалды төлем көзделеді — өтем сома қандай үлеске төмендетілсе, сондай үлеске азаяды. Сондықтан сақтандыру сомасын үнемдеу ірі залал кезінде айтарлықтай аз төлемге айналады.
Сақтандыру жағдайы кезінде не істеу керек
- Залалды азайту шараларын қабылдау: өрт сөндірушілерді шақыру, суды жабу, қалған тауардың күзетін қамтамасыз ету.
- Құзыретті органдарға хабарлау: ұрлық кезінде — полицияға, өрт кезінде — өртке қарсы қызметке, желілердегі апат кезінде — пайдаланушы ұйымға.
- Шартта белгіленген мерзімде сақтандырушыны хабардар ету және, егер қауіпсіздік үшін қажет болмаса, мүмкіндігінше тексеруге дейін оқиға орнының көрінісін өзгертпеу.
- Құжаттарды дайындау: қоймалық есеп деректері, жүкқұжаттар, түгендеу актілері, тауар құны туралы құжаттар, құзыретті органдардың анықтамалары.
Нақты қоймалық есеп — реттеу кезіндегі басты дәлел: онсыз оқиға сәтінде қоймада қандай тауардың және қанша мөлшерде болғанын дәлелдеу қиын.
Жиі кездесетін қателер
- кімнің неге иелік ететінін және кімнің не үшін жауап беретінін анықтамай, тауардың орнына ғимаратты немесе керісінше сақтандырады;
- тауардың сипаты немесе сақтау жағдайлары өзгергені туралы сақтандырушыға хабарламайды;
- шартта барлық сақтау мекенжайларын келіспейді;
- бұзылуы бас тартуға себеп болуы мүмкін ерекшеліктер тізбесін және күзет пен дабыл жүйесіне қойылатын талаптарды оқымайды.
Бизнес мүлкін қорғау туралы толығырақ — кәсіпорындардың мүлкін сақтандыру бөлімінде. Қоймаңыз бен тауарыңызға сай талаптарды таңдау үшін кеңес алуға болады.